Kunst-Welt
Gen Z wird zur ausgabestärksten Generation am Kunstmarkt
Die neue Erhebung von Art Basel und UBS zeigt, wie sich das Sammeln verändert: Junge Sammlerinnen und Sammler geben deutlich mehr für Kunst aus als ältere Generationen.
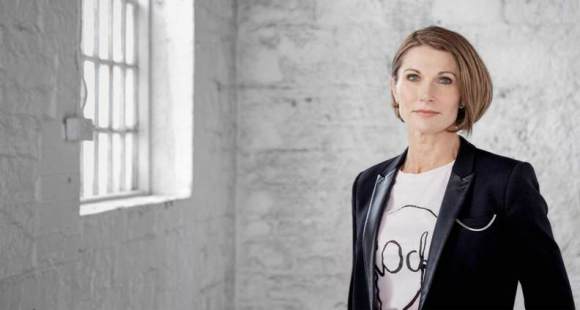
Economist Dr. Clare McAndrew
Bild: MCH GroupZugleich recherchieren sie intensiver, nutzen häufiger digitale Angebote und halten ihre Sammlungen eher privat. Die Untersuchung basiert auf Antworten von 3.100 vermögenden Sammlerinnen und Sammlern aus zehn Märkten und wurde von Dr. Clare McAndrew, Gründerin von Arts Economics, verfasst. Der Art Basel and UBS Survey of Global Collecting 2026 beleuchtet nicht nur, welche Kunstwerke gekauft werden, sondern auch, wie Sammlerinnen und Sammler ihre Kollektionen aufbauen, nutzen und mit anderen teilen. Erstmals widmet sich die Studie ausführlich den Anfängen des Sammelns sowie den Einstellungen zu Privatsphäre und Öffentlichkeit.
Gen Z gibt am meisten aus
Im Durchschnitt gaben die befragten vermögenden Sammlerinnen und Sammler 2025 insgesamt 124.265 US-Dollar für bildende Kunst aus - 13% mehr als im Vorjahr.
Die Gen Z lag mit durchschnittlich 347.460 US-Dollar deutlich darüber und investierte damit mehr als doppelt so viel wie jede andere untersuchte Generation. Auch im 1. Halbjahr 2026 blieb ihre Ausgabebereitschaft besonders hoch.
Käufe im Millionenbereich waren hingegen selten: Nur 1% der Befragten erwarb 2025 oder in der ersten Hälfte des Jahres 2026 ein Kunstwerk für mehr als 1 Mio. US-Dollar. Fast die Hälfte dieser Käuferinnen und Käufer gehörte zur Gen Z. Insgesamt blieb die Markttätigkeit überwiegend im niedrigeren Preissegment: 77% gaben im 1. Halbjahr 2026 weniger als 50.000 US-Dollar für bildende Kunst aus, 84% weniger als 100.000 US-Dollar. Auch über die bildende Kunst hinaus zeigt sich die Gen Z besonders aktiv.
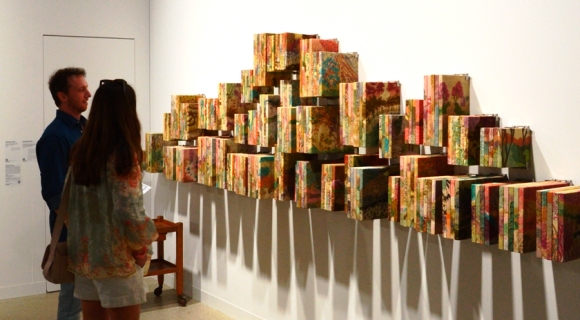
Impressionen vom Messestand der Galerie Silverlens, Manila, New York
Bild: epmSie und die Babyboomer engagierten sich stärker in verschiedenen Kunst- und Sammlungsbereichen als Millennials und Angehörige der Generation X. Neben bildender Kunst hatten 42% der Gen Z und 39% der Babyboomer 2026 in mindestens zwei weitere Sammelkategorien investiert. Bei den Millennials und der Generation X waren es jeweils weniger als ein Viertel. In nahezu allen Segmenten zählte die Gen Z zu den ausgabestärksten Gruppen. Für Schmuck und Edelsteine gab sie im Durchschnitt 151.310 US-Dollar aus - mehr als das Fünffache des Werts der nächstausgabestärksten Gene-ration X.
Der Weg in die Sammlung
Der Einstieg ins Sammeln erfolgt meist über klassische Kunstgattungen. 43% der Befragten nannten Gemälde unter ihren ersten drei Anschaffungen, gefolgt von Skulpturen mit 25%, Fotografie mit 17% sowie Arbeiten auf Papier und digitaler Kunst mit jeweils 15%. Unter den Sammelobjekten außerhalb der bildenden Kunst waren Antiquitäten mit 26% der häufigste Einstieg. Dekorative Kunst und Schmuck beziehungsweise Edelsteine folgten mit 19% und 17%. Trotz der starken Nachfrage nach Luxusobjekten fand die Studie kaum Hinweise darauf, dass diese Märkte häufig den Einstieg ins Kunstsammeln bilden.
Am häufigsten wurde die Sammelleidenschaft durch die Familie geweckt: 28% der Befragten nannten familiäre Einflüsse, in der Gen Z waren es 40%. Dazu zählten sowohl eine familiäre Sammlung als auch die Ermutigung durch Angehörige. Auf kulturelle Erlebnisse - etwa Besuche in Museen, Galerien und auf Kunstmessen - entfielen 22%. Finanzielle Interessen, Freunde und Bekannte, Entdeckungen im Internet sowie Beruf oder Studium spielten ebenfalls eine Rolle.
Recherche, Beratung und digitale Kanäle
Vor dem Kauf informieren sich Sammlerinnen und Sammler zunehmend selbst. 72% betrieben vor dem Erwerb eines Kunstwerks eine moderate oder umfangreiche eigene Recherche - 10% Prozentpunkte mehr als 2025. In der Gen Z lag der Anteil bei 80%. Als externe Anlaufstellen wurden am häufigsten Expertinnen und Experten von Auktionshäusern (31%), Kunstberaterinnen und Kunstberater (30%), Künstlerinnen und Künstler (29%) sowie Galeristinnen und Galeristen beziehungsweise Kunsthändler (27%) genannt.
Digitale Angebote haben sich als wichtige Informationsquelle etabliert. 58% der Befragten nutzten digitale Ressourcen zur Orientierung; 22% griffen auf Apps oder KI-Tools zurück. 2024 hatte dieser Anteil noch bei 4% gelegen. Soziale Medien bleiben ebenfalls bedeutsam: 32% nannten Instagram oder X als Informationsquelle, besonders häufig darunter jüngere Sammlerinnen und Sammler sowie Frauen.
Die Einstellung zur Rolle künstlicher Intelligenz fällt überwiegend positiv aus. Rund zwei Drittel der Befragten sehen Potenzial für KI bei der Entdeckung von Künstle-rinnen, Künstlern und Werken (67%), bei personalisierten Empfehlungen (66%), bei der Prüfung von Herkunft und Authentizität (65%) sowie bei Preis- und Wertanalysen (64%).
Impressionen von der Art Basel 2026
Bild: epmGleichzeitig sind Sammlerinnen und Sammler beim Kauf von Werken neu entdeckter Kunstschaffender selektiver geworden. 45% gaben an, 2026 ein Werk eines zuvor unbekannten Künstlers oder einer zuvor unbekannten Künstlerin erworben zu haben. In der Erhebung von 2025 hatte dieser Anteil noch bei einem Fünfjahreshoch von 66% gelegen. Jüngere Sammlerinnen und Sammler bleiben offener für Entdeckungen: In der Gen Z kauften 56% Werke bislang unbekannter Kunstschaffender, bei den Babyboomern waren es 36%. Bei Frauen lag der Anteil bei 49%, bei Männern bei 43%.
Handel und persönliche Kontakte
Galerien und Kunsthändler bleiben der bevorzugte Vertriebsweg. 87% der vermögenden Sammlerinnen und Sammler hatten im vergangenen Jahr über den Kunsthandel gekauft: 75% direkt und 62% auf einer Kunstmesse. Auch beim Gesamtwert der Ausgaben entfiel der größte Anteil auf den Kunst-handel - 27% auf Direktverkäufe und 42%, wenn Messekäufe ein-bezogen werden.
Die Beziehungen zum Kunsthandel bilden weiterhin eine wichtige Grundlage des Sammelns, während Transaktionen zunehmend über mehrere Kanäle laufen. Als bevorzugten Kaufweg nannten 29% den Handel, 19% den Direktverkauf durch Künstlerinnen und Künstler und 16% die Kunstmesse. Unter denjenigen, die den Handel bevorzugten, wickelten rund zwei Drittel ihre Käufe lieber über Website, Telefon, E-Mail oder Instagram ab als direkt in der Galerie.
Auch der Direktkauf bei Kunstschaffenden gewinnt an Bedeutung. 2025 und 2026 kauften 69% der Befragten direkt bei Künstlerinnen und Künstlern - 6 Prozentpunkte mehr als im Vorjahr und mehr als doppelt so viele wie 2024. Digitale Entdeckungen scheinen dabei persönliche Begegnungen nicht zu ersetzen: Sammlerinnen und Sammler, die über Online-Kanäle und soziale Medien zum Sammeln fanden, besuchten im Schnitt 52 Veranstaltungen. Bei einem Einstieg über die Familie waren es 42, bei einem kulturellen Zugang 40.
Privatsphäre und Sichtbarkeit
Die Mehrheit der Befragten hält den Besitz von Kunst lieber im privaten Umfeld: 64% beschränken die Kenntnis darüber auf den eigenen Haushalt oder einen engen Kreis. Nur 10% wünschen sich breite Anerkennung als Sammlerinnen und Sammler. Auch bei Leihgaben an Museen bevorzugen viele Zurückhaltung. 30% möchten vollständig anonym bleiben, 47% wünschen eine diskrete Erwähnung. Lediglich 17% streben eine uneingeschränkte öffentliche Nennung an.
Besonders ausgeprägt ist diese Zurückhaltung in der Gen Z. 39% beschränken den persönlichen Zugang zu ihrer Sammlung auf enge Familie, Freunde und den eigenen Haushalt - fast doppelt so viele wie in jeder anderen Generation. Auch online teilt die Gen Z Sammlungsinhalte vergleichsweise selten öffentlich: 36% halten solche Inhalte in privaten Kreisen. Zugleich nutzen 42% geschlossene oder einladungsbasierte Gruppen. Das deutet weniger auf einen vollständigen Verzicht aufs Teilen hin als auf den Wunsch, das Publikum gezielt zu begrenzen.
Bei der Frage, was am Besitz eines Kunstwerks besonders wichtig ist, nannten die Befragten am häufigsten dessen Einzigartigkeit oder Seltenheit (43%). Dieser Aspekt war jüngeren Sammlerinnen und Sammlern wichtiger als älteren: 48% der Gen Z, aber 38% der Babyboomer stuften ihn als besonders bedeutsam ein. Ältere Generationen legten dagegen stärker darauf Wert, dass Werke von Fachleuten respektiert oder in Sammlerkreisen bewundert werden.
Veranstaltungen und Marktausblick
Für 2026 rechnen die Befragten mit durchschnittlich 44 Kunstveranstaltungen - etwas weniger als 2025 mit 46 und deutlich weniger als beim Höchststand von 49 im Jahr 2023. Im Jahr 2025 besuchten die Babyboomer mit durchschnittlich 56 Veranstaltungen die meisten, gefolgt von der Gen Z mit 51, der Generation X mit 46 und den Millennials mit 40.
Noah Horowitz, CEO von Art Basel
Bild: MCH GroupFrauen waren häufiger bei Veranstaltungen als Männer. Ihre Gesamtzahl an Besuchen lag 2025 und 2026 jeweils rd. 20% höher - im Durchschnitt acht Veranstaltungen mehr. Frauen besuchten zudem zwei Galerieausstellungen und zwei Live-Auktionen mehr als Männer sowie eine zusätzliche öffentliche oder private Museumsausstellung. Bei Kunstmessen und Atelierbesuchen waren die Werte vergleichbar.
Der Blick auf die Marktentwicklung bleibt mehrheitlich optimistisch. 57% erwarten, dass der Markt für bildende Kunst im weiteren Verlauf des Jahres 2026 wächst. Für die kommenden 12 Monate liegt der Anteil bei 58%, für die nächsten zehn Jahre bei 60%. Einen Rückgang erwarten in keinem der abgefragten Zeiträume mehr als 15%.
Als zentrale Sorgen nennen Sammlerinnen und Sammler die mangelnde Preistransparenz sowie die Sicherheit persönlicher, finanzieller und sammlungsbezogener Daten im Internet. An dritter Stelle stehen kurzfristige Nachfrageschwankungen, die durch Markttrends und das Kaufverhalten anderer Sammlerinnen und Sammler entstehen.
Ein Teil der Befragten plant, Kunstwerke künftig als Kreditsicherheit zu nutzen: 19% erwägen dies innerhalb der kommenden 12 Monate, in den USA sind es 30%. Rund 20% haben bereits einen Kredit auf ihre Kunst aufgenommen; in den USA liegt der Anteil bei 45%. Die Mittel dienten unter anderem dem Erwerb weiterer Kunst, den Kosten des Sammelns wie Steuern und Lagerung sowie der Finanzierung von Unternehmen und Investitionen.
Auch philanthropisches Engagement ist vorgesehen. Knapp ein Viertel (23%) plant, innerhalb der kommenden 12 Monate Werke an Museen oder gemeinnützige Organisationen zu geben. Besonders hoch ist der Anteil in den USA (30%) und Frankreich (27%). Weitere 28% nennen Fördermaßnahmen wie Künstlerpreise, Mentoring oder Residenzen; 26% planen die Gründung einer Stiftung oder eines privaten Museums. Letzteres ist mit 29% die beliebteste philanthropische Maßnahme unter den Sammlerinnen und Sammlern der Gen Z.
Dr. Clare McAndrew, Gründerin von Arts Economics, betont, die Untersuchung richte den Blick über die Frage hinaus, was vermögende Sammlerinnen und Sammler kaufen: Sie zeige auch, wie sie ihre Sammlungen nutzen und was ihnen am Besitz von Kunst wichtig sei. Die Ergebnisse stellten verbreitete Annahmen über Status und Sichtbarkeit infrage. Für viele gehe es weniger um demonstrativen Konsum als um Beziehungen in vertrauten Netzwerken; Bedeutung entstehe dabei nicht allein durch den Preis, sondern ebenso durch Seltenheit, Provenienz, Originalität und die Freude am Entdecken. Gerade die jüngsten Sammlerinnen und Sammler erwiesen sich als besonders zurückhaltend - sowohl im persönlichen Umfeld als auch online.
Noah Horowitz, CEO von Art Basel, sieht eine Sammlerschaft, die zunehmend informiert, digital vernetzt und über verschiedene Kategorien und Kanäle hinweg aktiv ist. Mit dem Aufstieg der Gen Z zur ausgabestärksten Generation veränderten sich die Erwartungen an den Kunstmarkt. Jüngere Sammlerinnen und Sammler fänden über vielfältigere Zugänge und vertrauensvolle Beziehungen zu Kunst - persönlich, digital und durch ganzjährige Angebote für Begegnung, Entdeckung und Erwerb.
Paul Donovan, Chefökonom von UBS Global Wealth Management, ordnet die Ergebnisse in den Generationenwechsel beim Vermögen ein. Die Gen Z verzeichnete die höchsten durchschnittlichen Ausgaben, 40% fanden über familiäre Einflüsse zum Sammeln und fast 90% behielten ererbte Werke. Zugleich bevorzugten jüngere Sammlerinnen und Sammler weiterhin traditionelle Medien wie Malerei und Skulptur. Sammelgewohnheiten veränderten sich demnach, während ästhetische Vorlieben über die Generationen hinweg beständiger blieben, als häufig angenommen. (RE)
Der vollständige Art Basel and UBS Survey of Global Collecting 2026 steht kostenlos auf der Art Basel-Webseite zur Verfügung. Alle dargestellten Zahlen sowie getroffenen Aussagen basieren auf dem The Art Basel and UBS Global Art Market Report 2026.
Redaktioneller Hinweis: Der englischsprachige Bericht wurde mithilfe der KI Perplexity ins Deutsche übersetzt und redaktionell bearbeitet.
Datenquelle: The Art Basel and UBS Global Art Market Report 2026
Quelle: epm gmbh (RE)